一文洞悉2023年中国装配式装修行业市场现状及未来发展趋势
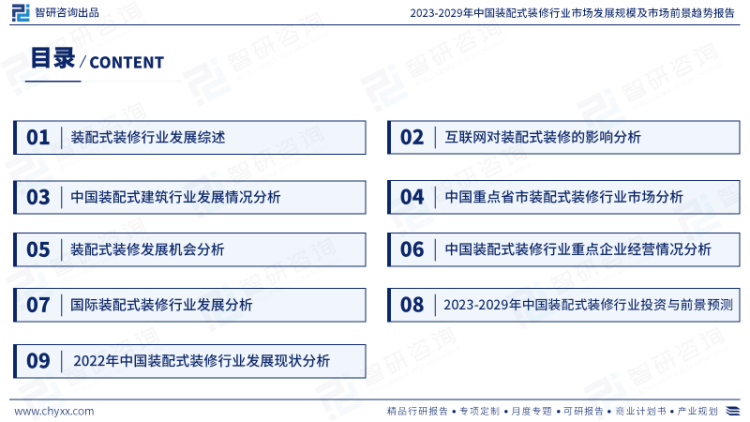
装配式装修,作为建筑工业化的重要一环,以标准化设计、工厂化生产、装配化施工、信息化管理为核心,正深刻变革着传统装修行业。2023年,在政策驱动、市场需求升级和技术创新的共同作用下,中国装配式装修行业迈入了新的发展阶段。智研咨询发布的《2023年中国装配式装修行业市场现状及未来发展趋势研究报告》,对行业进行了全面梳理与前瞻研判。
一、市场现状:政策红利持续释放,市场规模稳步扩张
2023年,国家及地方层面密集出台相关政策,为装配式装修发展注入强劲动力。住建部发布的《“十四五”建筑业发展规划》明确提出,要大力发展装配式建筑,推广装配化装修,力争到2025年装配式建筑占新建建筑比例达30%以上,并推动装配化装修在保障性住房、公共建筑等领域的应用。多省市亦跟进出台实施细则和补贴政策,从土地、财政、金融等方面给予支持。
在需求端,伴随着消费者对居住品质、环保健康、交付效率的要求提升,以及长租公寓、保障性住房、办公楼、酒店等规模化项目的增多,装配式装修凭借其工期短、污染少、质量稳定、易于维护等优势,赢得了市场青睐。据智研咨询统计,2023年中国装配式装修市场规模达到约1860亿元,同比增长21.5%,增速较上年有所提高。其中,住宅领域仍是最大应用市场,占比约62%;公共建筑(包括办公楼、学校、医院、酒店等)占比约28%;商业空间及其他占比约10%。
从竞争格局看,行业仍处于快速成长期,市场集中度较低。参与者大致可分为三类:一是具备全产业链整合能力的建筑装饰龙头,如金螳螂、亚厦股份等,通过自主研发或并购切入装配式装修;二是专注于装配式内装部品部件的生产商,如科逸、海骊等;三是传统装修企业转型或新进入的创新型企业。整体来看,具备设计、生产、施工一体化服务能力的企业优势渐显,行业正从价格竞争向技术、品牌、服务综合竞争转变。
技术创新方面,BIM(建筑信息模型)、VR/AR、物联网等技术在装配式装修设计、生产、施工和运维阶段的应用逐渐深入,推动了全流程的数字化和智能化。模块化墙面、集成卫浴、架空地板、新型管线分离系统等部品体系日益成熟,产品标准化、系列化程度提升,成本进一步优化。
二、未来趋势:渗透率加速提升,数字化与绿色化引领方向
中国装配式装修行业将呈现以下趋势:
- 渗透率持续提升,市场空间广阔。随着碳中和、碳达峰目标的推进,以及建筑业劳动力短缺、环保要求趋严,装配式装修的渗透率将加速提升。预计到2025年,市场规模有望突破3000亿元,年复合增长率保持在15%以上。住宅、公寓、酒店、医疗、教育等领域将成为重点增长点。
- 技术融合驱动产业升级。BIM + 装配式装修将成为主流模式,实现设计、生产、施工、运维的一体化管理。3D打印、机器人施工、智能家居系统集成等新技术将逐步应用,提升效率与品质,降低成本。
- 产品体系更加完善,标准化与个性化并存。随着行业标准规范的健全,部品部件的模数化、通用化水平将提高,形成系列化产品库。借助柔性生产和数字化设计,能够满足消费者的个性化需求,实现“大规模定制”。
- 绿色低碳成为核心竞争力。装配式装修的干法施工、可循环材料应用、减少建筑垃圾等特性,高度契合绿色建筑发展方向。环保材料、节能部品、碳足迹管理将成为企业竞争的关键要素。
- 产业链协同与跨界融合加深。地产商、装饰企业、部品制造商、科技公司等将加强合作,构建产业生态圈。装配式装修与智能家居、新能源、养老适老化等领域的融合,将催生新的商业模式和增长点。
2023年中国装配式装修行业在政策与市场的双轮驱动下,正迎来黄金发展期。尽管仍面临标准体系待完善、初期成本偏高、消费者认知不足等挑战,但随着技术成熟和规模效应显现,行业将向着高质量、可持续的方向稳步前行。企业应把握趋势,加强技术创新与产业链协同,以在未来的竞争中占据先机。
如若转载,请注明出处:http://www.aydcrm.com/product/49.html
更新时间:2026-10-22 18:23:41